



GAC в кредит: новый автомобиль на удобных условиях
Покупка GAC в кредит позволяет не откладывать приобретение автомобиля до момента накопления всей необходимой суммы. Часть стоимости оплачивается в качестве первоначального взноса, а оставшаяся сумма распределяется на установленный договором срок. Благодаря этому покупатель может заранее определить приемлемую финансовую нагрузку и выбрать автомобиль, соответствующий его требованиям.
В кредит можно приобрести кроссовер, седан, минивэн, гибридный или электрический автомобиль GAC из доступного модельного ряда. Условия рассчитываются индивидуально и зависят от стоимости выбранной комплектации, размера первоначального взноса, срока договора, действующих программ банка и результатов рассмотрения заявки.
Перед оформлением покупателю предоставляется расчёт, в котором указываются сумма кредита, процентная ставка, полная стоимость кредита, размер ежемесячного платежа и дополнительные условия. Это позволяет заранее оценить расходы и принять взвешенное решение.
Преимущества покупки GAC в кредит
Автокредит помогает распределить стоимость автомобиля на регулярные платежи и сохранить часть личных накоплений для других целей. Покупателю не нужно ограничиваться только той моделью, которую он может полностью оплатить в настоящий момент.
Основные преимущества кредитного оформления:
- возможность приобрести новый автомобиль без оплаты всей стоимости сразу;
- выбор подходящего размера первоначального взноса;
- несколько вариантов срока кредитования;
- фиксированный график ежемесячных платежей;
- возможность совместить кредит с программой Trade-In;
- рассмотрение заявки банками-партнёрами;
- возможность досрочного погашения в порядке, установленном договором;
- оформление автомобиля, кредита и необходимых документов в одном месте.
Кредит также позволяет рассмотреть более оснащённую комплектацию. Увеличение срока договора или первоначального взноса может сделать разницу в ежемесячных платежах между версиями автомобиля менее значительной. Однако оценивать следует не только платёж, но и общую сумму расходов за весь срок.
Как формируются условия автокредита
Единой кредитной программы, одинаковой для всех покупателей, не существует. Банк рассматривает каждую заявку индивидуально, а итоговые параметры зависят сразу от нескольких факторов.
На условия могут влиять:
- стоимость автомобиля и выбранной комплектации;
- размер первоначального взноса;
- срок кредитования;
- подтверждённый доход заёмщика;
- кредитная история;
- наличие действующих финансовых обязательств;
- выбранная программа банка;
- участие в специальных предложениях;
- оформление страховых и дополнительных продуктов.
Чем больше первоначальный взнос, тем меньше сумма, которую потребуется получить у банка. Это обычно позволяет уменьшить ежемесячный платёж и итоговую переплату. Продолжительный срок снижает регулярную нагрузку на бюджет, но может увеличить общие расходы по кредиту.
Перед подписанием документов важно сравнить несколько вариантов расчёта. Один вариант может предусматривать меньший первоначальный взнос, другой — сокращённый срок, а третий — более комфортный ежемесячный платёж.
Как выбрать первоначальный взнос
Первоначальный взнос вносится покупателем из собственных средств и уменьшает сумму кредита. Его размер стоит выбирать так, чтобы после покупки сохранялся финансовый резерв на страхование, обслуживание автомобиля, топливо, зарядку и другие регулярные расходы.
Если направить на первоначальный взнос слишком большую часть накоплений, даже небольшой незапланированный расход может создать нагрузку на семейный бюджет. Слишком маленький взнос, напротив, увеличивает сумму финансирования и размер платежей.
При подборе программы полезно запросить несколько расчётов:
- с минимально доступным первоначальным взносом;
- со средним взносом, не затрагивающим финансовый резерв;
- с увеличенным взносом для уменьшения платежа;
- с зачётом стоимости автомобиля по Trade-In.
Сравнение покажет, насколько изменение первоначального взноса влияет на ежемесячный платёж и полную стоимость кредита.
Как подобрать срок кредитования
Срок автокредита напрямую влияет на размер ежемесячного платежа. Чем дольше действует договор, тем меньшая часть основного долга приходится на каждый месяц. При этом общая сумма процентов за продолжительный период может оказаться выше.
Короткий срок подойдёт покупателям, готовым к более высокому регулярному платежу ради быстрого погашения задолженности. Более продолжительный срок позволяет снизить обязательную нагрузку и сохранить свободные средства в ежемесячном бюджете.
При выборе срока необходимо учитывать не только текущий доход, но и возможные изменения расходов. Платёж должен оставаться посильным при сезонных тратах, отпуске, ремонте или других запланированных расходах.
Разумно оставлять запас между максимально допустимым и фактическим платежом. Не следует выбирать условия, при которых на кредит будет уходить практически весь свободный доход семьи.
Покупка GAC по программе Trade-In и в кредит
Программу Trade-In можно совместить с автокредитом. Автомобиль с пробегом проходит оценку, после чего согласованная стоимость засчитывается в счёт покупки нового GAC. Оставшуюся часть покупатель оплачивает собственными средствами или оформляет в кредит.
Такой вариант упрощает замену автомобиля: не нужно самостоятельно размещать объявления, встречаться с потенциальными покупателями и отдельно заниматься оформлением продажи. Оценка, передача прежней машины и покупка новой проходят в дилерском центре.
Сочетание Trade-In и кредита позволяет:
- использовать стоимость автомобиля с пробегом как первоначальный взнос;
- уменьшить необходимую сумму финансирования;
- сократить размер ежемесячного платежа;
- выбрать более оснащённую комплектацию;
- оформить обмен и покупку в рамках одной сделки.
Окончательная стоимость автомобиля с пробегом определяется после осмотра, проверки документов, технического состояния, комплектации и истории эксплуатации.
Какие модели GAC можно приобрести в кредит
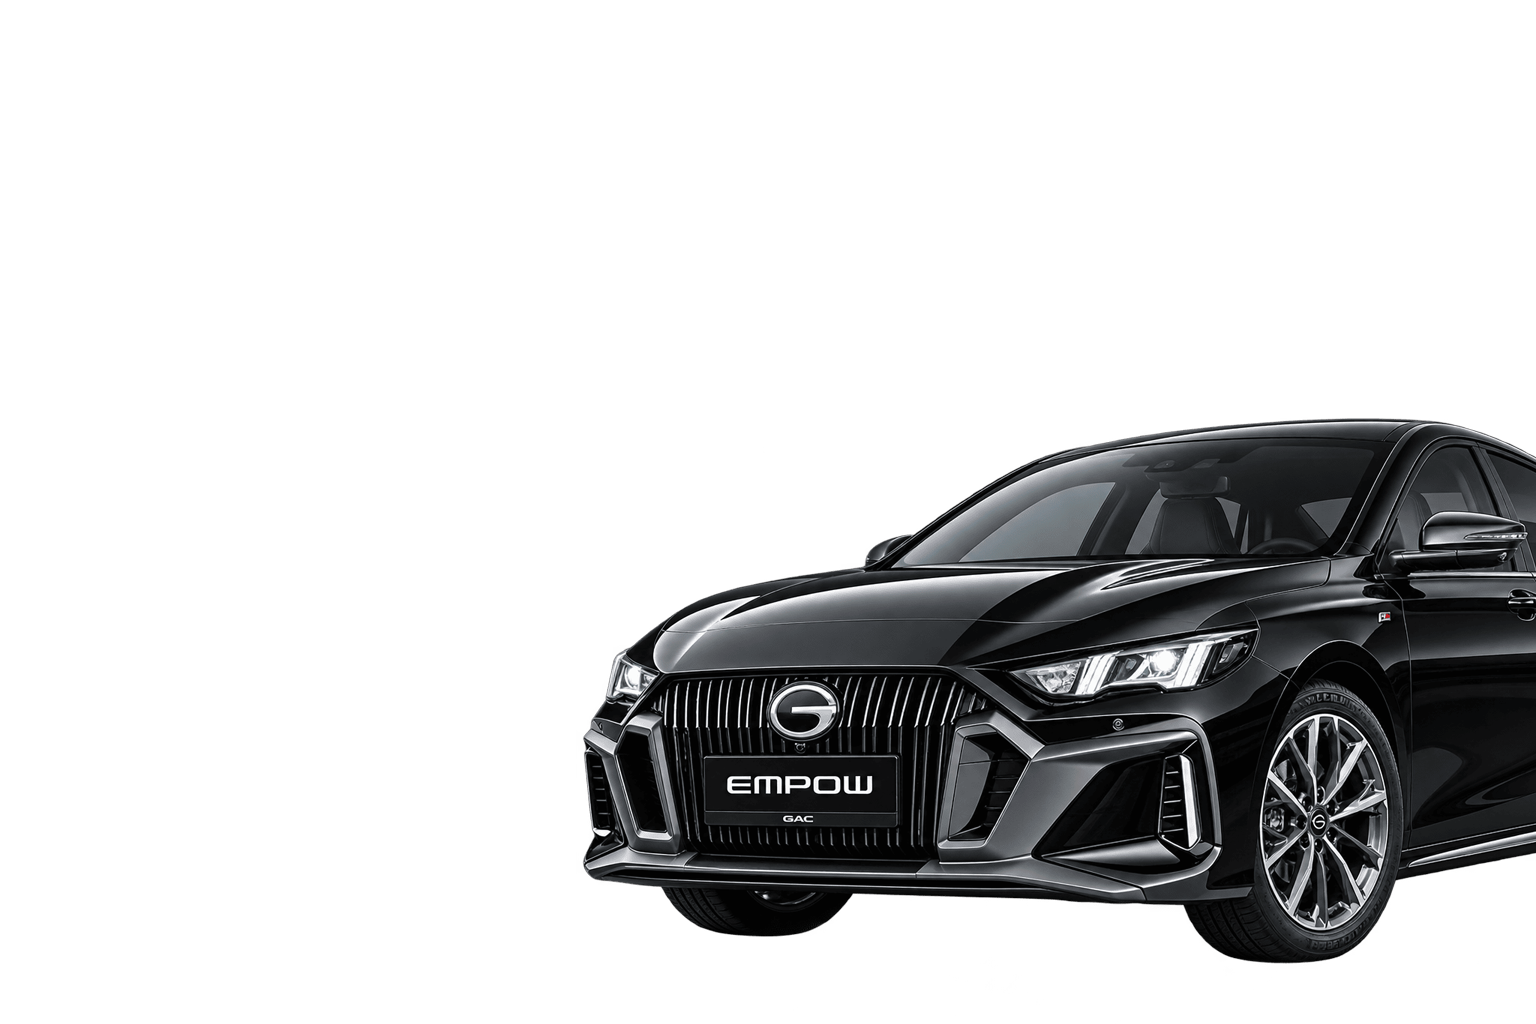
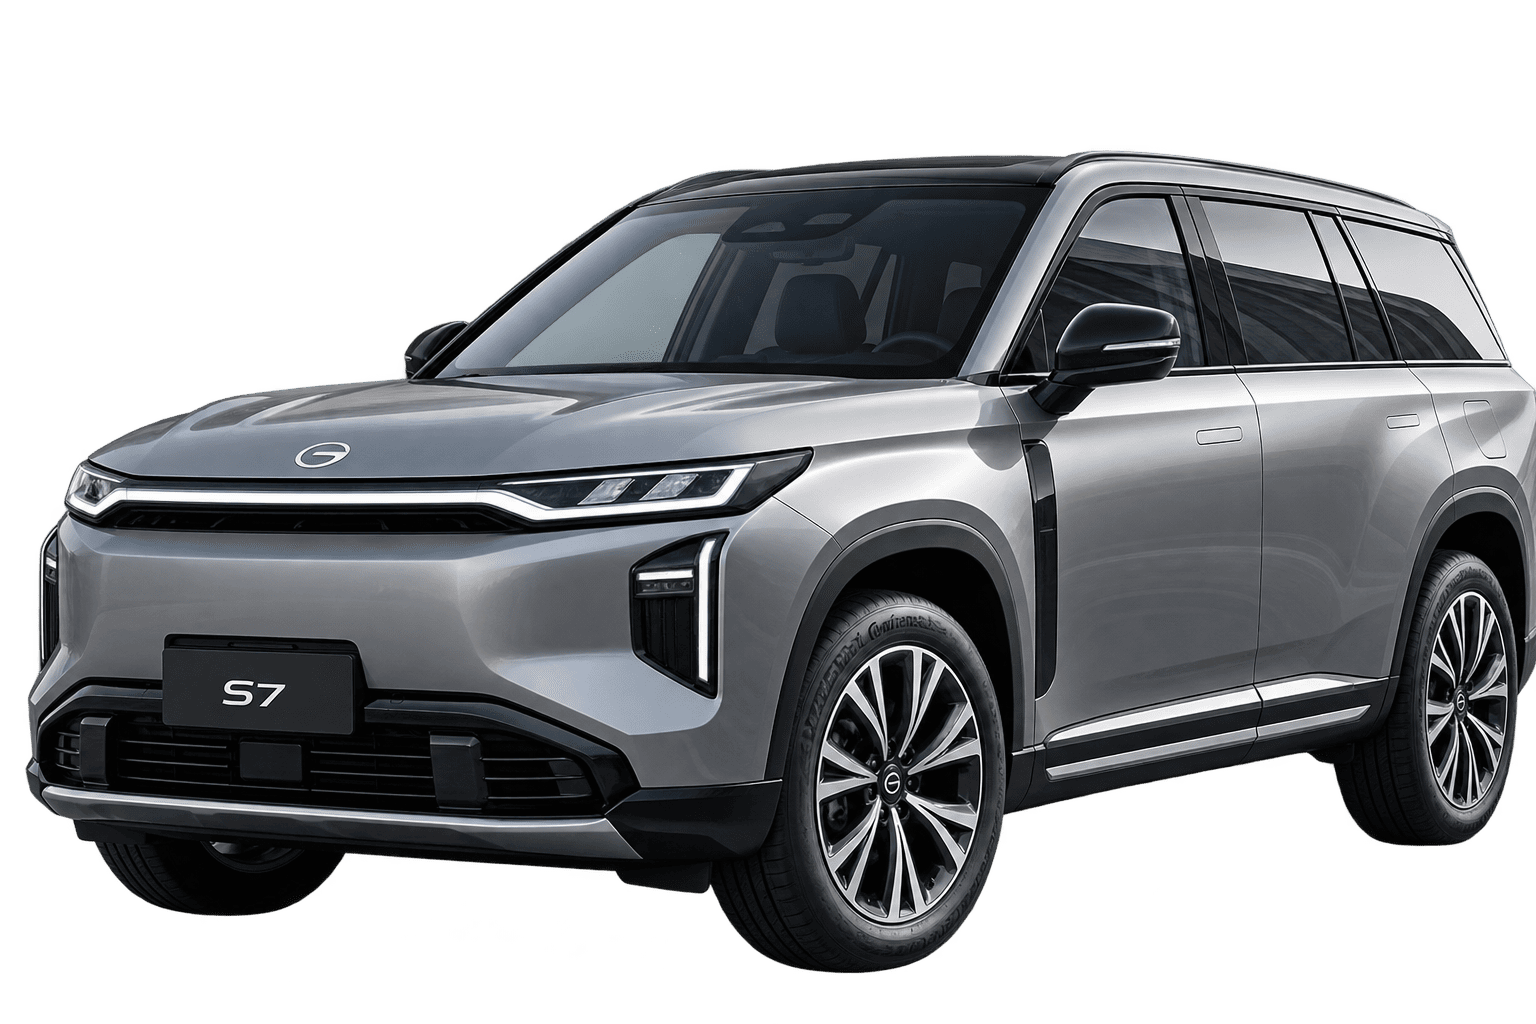
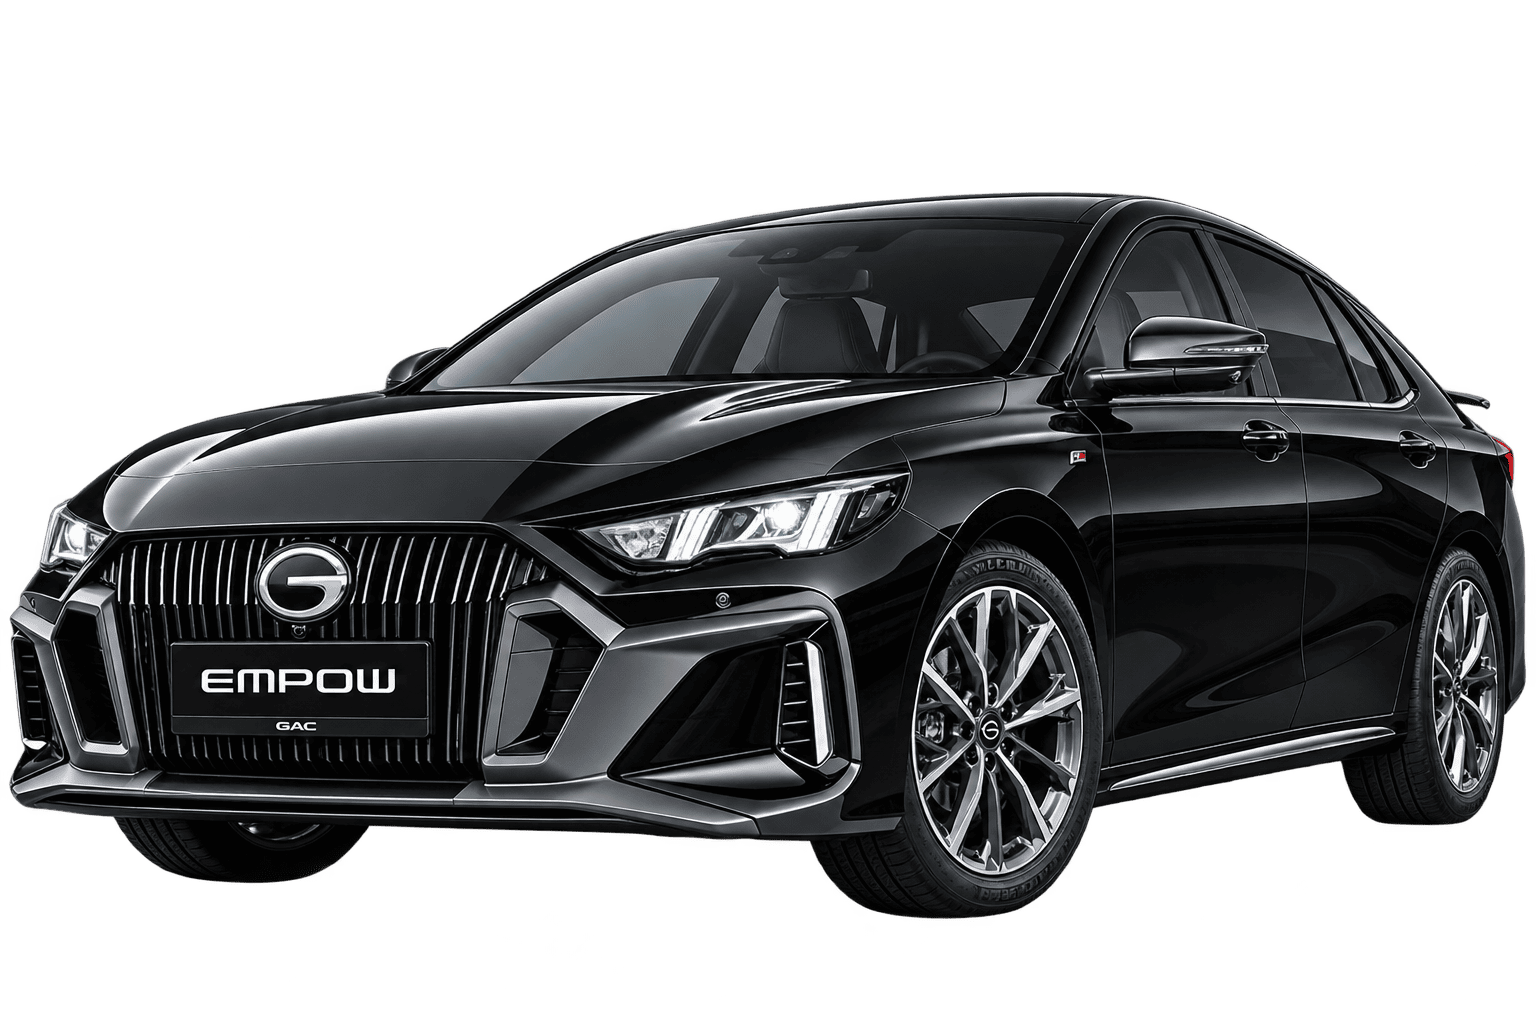
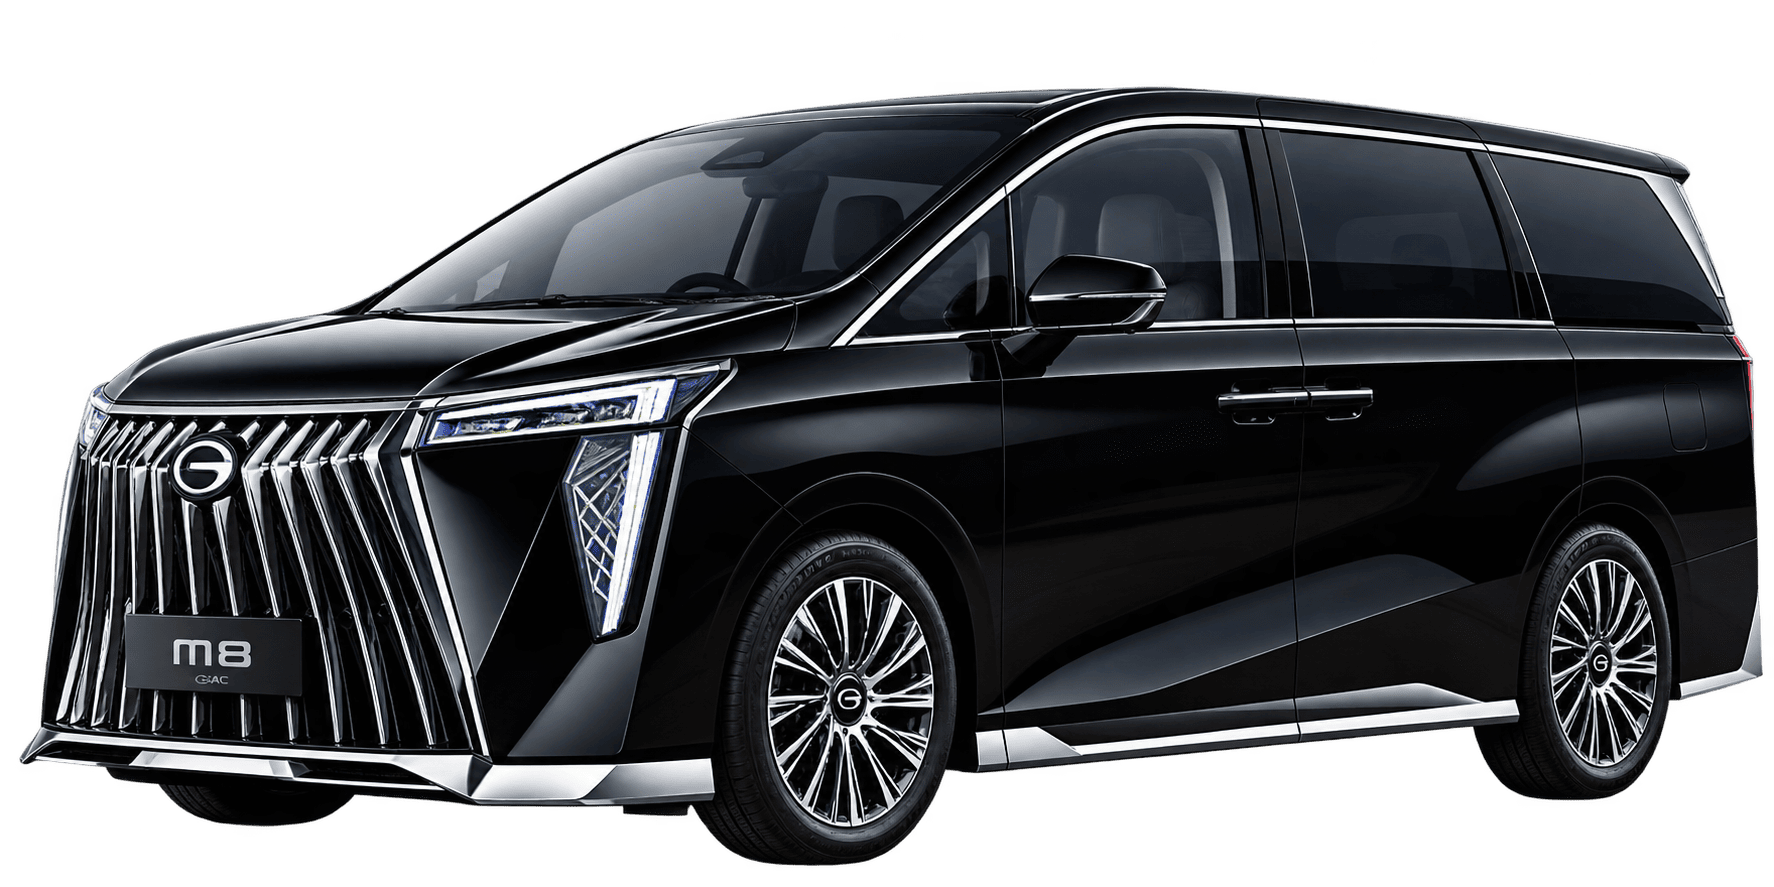
Кредитное оформление доступно для автомобилей GAC, представленных в наличии у дилера и участвующих в программах банков-партнёров. Покупатель может рассматривать семейный кроссовер, просторный семиместный автомобиль, спортивный седан, премиальный минивэн, гибридную модель или электромобиль.
При выборе автомобиля важно учитывать не только его цену, но и будущие условия эксплуатации. Для городских поездок имеют значение манёвренность, обзорность и расход энергии или топлива. Семье стоит проверить пространство второго ряда, объём багажника и удобство установки детских кресел. Для дальних маршрутов особенно важны комфорт сидений, шумоизоляция и работа водительских ассистентов.
До подачи кредитной заявки желательно:
- выбрать модель и комплектацию;
- уточнить наличие нужного цвета;
- пройти тест-драйв;
- определить необходимое оборудование;
- рассчитать расходы на страхование;
- запросить несколько вариантов первоначального взноса и срока.
Если выбор ещё не сделан, менеджер может подготовить расчёты для нескольких моделей. Это поможет понять, насколько различаются платежи и какая комплектация лучше соответствует запланированному бюджету.
Как оформить заявку на кредит
Процесс начинается с выбора автомобиля и предварительного расчёта. Покупатель сообщает желаемый первоначальный взнос и удобный срок, после чего специалист рассчитывает ориентировочный ежемесячный платёж.
Обычно оформление проходит в несколько этапов:
- Выбор модели и комплектации GAC.
- Расчёт стоимости автомобиля с учётом доступных предложений.
- Определение первоначального взноса и срока кредитования.
- Заполнение анкеты на рассмотрение банком.
- Получение решения и согласование условий.
- Ознакомление с кредитной документацией.
- Подписание договора и оформление автомобиля.
- Выдача нового GAC покупателю.
Перечень документов зависит от требований банка и выбранной программы. Как правило, требуется паспорт, а также дополнительные документы по запросу кредитной организации. В некоторых случаях может потребоваться подтверждение дохода или занятости.
Предварительное одобрение не означает обязанность заключать договор. До подписания документов покупатель может изучить условия, задать вопросы и отказаться от оформления, если предложение ему не подходит.
Что проверить в кредитном предложении
Низкая процентная ставка не всегда означает минимальные итоговые расходы. При сравнении предложений нужно учитывать полную стоимость кредита и все обязательные платежи.
Перед подписанием договора проверьте:
- цену автомобиля по договору купли-продажи;
- сумму первоначального взноса;
- фактическую сумму кредита;
- процентную ставку;
- полную стоимость кредита;
- срок договора;
- размер и даты ежемесячных платежей;
- итоговую сумму выплат;
- перечень обязательных услуг;
- условия страхования;
- порядок досрочного погашения;
- последствия просрочки;
- возможность отказа от дополнительных услуг.
Все непонятные пункты необходимо уточнить до подписания. Особое внимание стоит уделить разнице между рекламным расчётом и окончательным индивидуальным предложением банка.
Страхование автомобиля при покупке в кредит
При оформлении автокредита банк может устанавливать требования к страхованию автомобиля и заёмщика. Наличие или отсутствие отдельных страховых продуктов способно влиять на ставку и другие параметры программы.
До заключения договора уточните:
- требуется ли оформление КАСКО;
- можно ли выбрать страховую компанию;
- на какой срок оформляется полис;
- включается ли стоимость страховки в сумму кредита;
- как изменятся условия при отказе от дополнительных продуктов;
- какие риски и исключения предусмотрены договором страхования.
Сравнивать следует два полных расчёта: с дополнительными продуктами и без них. Иногда сниженная ставка сопровождается расходами на услуги, из-за которых общая сумма выплат становится выше.
Можно ли погасить автокредит досрочно
Заёмщик может погасить задолженность полностью или частично в соответствии с законодательством и условиями договора. При частичном досрочном погашении банк может предложить уменьшение срока или размера последующих платежей.
Перед внесением дополнительной суммы нужно уточнить порядок уведомления банка, дату списания и способ подачи заявления. Обычное пополнение счёта не всегда автоматически считается досрочным погашением.
После полного расчёта с банком необходимо получить подтверждение отсутствия задолженности и проверить прекращение залога автомобиля в соответствующем реестре.
Почему стоит оформлять GAC у официального дилера
Официальный дилер предоставляет информацию о доступных автомобилях, комплектациях, ценах и действующих программах. В одном месте можно выбрать модель, пройти тест-драйв, оценить автомобиль по Trade-In, подать кредитную заявку и оформить покупку.
Покупатель получает новый автомобиль с официальной гарантией, комплектом документов и проведённой предпродажной подготовкой. После выдачи можно проходить плановое техническое обслуживание в соответствии с регламентом производителя.
Оставьте заявку на покупку GAC в кредит, укажите интересующую модель и удобный размер первоначального взноса. Специалист подготовит предварительный расчёт, расскажет о доступных программах и поможет подобрать условия с учётом вашего бюджета.